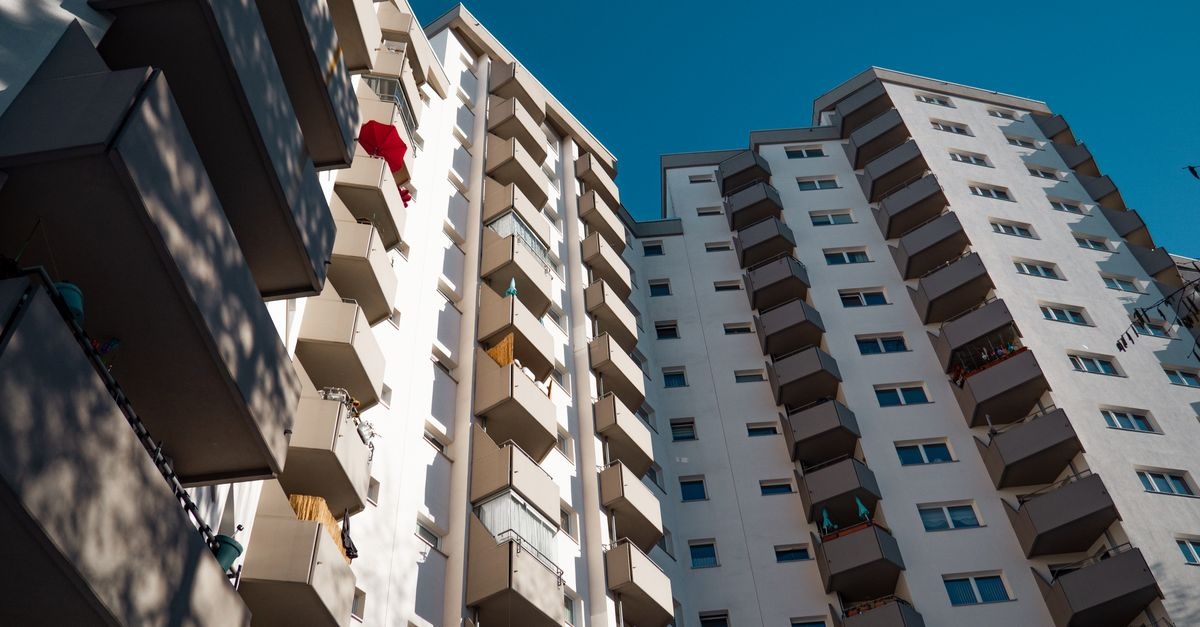
Warum Anlageimmobilien als Investment so beliebt sind – und warum Risiken oft unterschätzt werden
Ob Eigentumswohnung in Leipzig, Mehrfamilienhaus im Ruhrgebiet oder Vorsorgewohnung in Graz: Anlageimmobilien werden im deutschsprachigen Raum häufig als „Betongold“ wahrgenommen. Das hat gute Gründe: Immobilien sind greifbar, können laufende Einnahmen generieren und bieten – richtig gemanagt – Schutz vor Inflation. Gleichzeitig sind sie komplexer als viele andere Anlageformen. Wer eine Immobilie kauft, kauft nicht nur vier Wände, sondern auch Standortfaktoren, Bautechnik, rechtliche Rahmenbedingungen und eine langfristige Finanzierung.
Genau hier entstehen typische Risiken bei Anlageimmobilien: Viele Investoren rechnen zu optimistisch, prüfen zu oberflächlich oder unterschätzen, wie stark Zinsen, Mietrecht, Sanierungsbedarf und Mikrolage die Rendite beeinflussen. Hinzu kommt: Ein Immobilienkauf ist meist hoch gehebelt. Schon kleine Abweichungen (Leerstand, Reparaturen, höhere Zinsen) können die Cashflow-Rechnung kippen.
In diesem Leitfaden bekommen Sie eine strukturierte Übersicht über die wichtigsten Risikokategorien – mit konkreten Tipps für Deutschland und Österreich.
Die wichtigsten Risikokategorien bei Anlageimmobilien im Überblick
Damit Sie Risiken nicht nur „fühlen“, sondern systematisch bewerten können, lohnt sich eine Einteilung in Kategorien. So entsteht ein Prüfplan, den Sie bei jedem Objekt anwenden können.
- Markt- und Standort-Risiken (Makro- und Mikrolage, Demografie, Wirtschaft)
- Finanzierungs- und Zinsrisiken (Zinsbindung, Tilgung, Eigenkapitalpuffer)
- Objekt- und Baurisiken (Bausubstanz, Sanierung, Energieeffizienz)
- Miet- und Leerstandsrisiken (Mieterstruktur, Nachfrage, Mietausfall)
- Rechtliche und regulatorische Risiken (Mietrecht, WEG, Steuern, Förderungen)
- Liquiditäts- und Cashflow-Risiken (Rücklagen, Sonderumlagen, Bewirtschaftung)
- Exit- und Wiederverkaufsrisiken (Veräußerbarkeit, Marktzyklen, Spekulationsfristen)
Im Folgenden gehen wir diese Punkte Schritt für Schritt durch – inklusive typischer Fehler und praktischer Gegenmaßnahmen.
Standort- und Marktrisiken: Die Lage ist mehr als eine Postleitzahl
Ein Großteil der Rendite und Stabilität hängt am Standort. Dabei reicht es nicht, eine Stadt mit Wachstum zu wählen. Entscheidend ist die Mikrolage: Straßenabschnitt, ÖPNV, Arbeitgeber in der Nähe, Lärm, Parkplatzsituation, Infrastruktur und Zielmieter.
Makrolage: Wachstum kann kippen
Städte und Regionen entwickeln sich in Zyklen. In Deutschland können sich zum Beispiel Hochschulstandorte, Verwaltungszentren oder Regionen mit starker Industrie gut entwickeln – bis Strukturwandel oder Unternehmensabwanderung einsetzen. In Österreich gilt Ähnliches: Wien ist ein eigener Kosmos, aber auch hier unterscheiden sich Bezirke stark; in den Bundesländern spielen Arbeitgeberstruktur und Verkehrsanbindung eine zentrale Rolle.
Typische Fehler:
- Zu starke Orientierung an „Top-7-Städten“ oder Hype-Regionen ohne Zahlen zur Mietnachfrage.
- Kauf in schrumpfenden Regionen wegen vermeintlich „günstiger“ Preise.
- Ignorieren von Neubau-Pipelines (zu viel Angebot drückt Mieten).
So reduzieren Sie das Risiko:
- Prüfen Sie Bevölkerungsentwicklung, Haushaltsgrößen, Kaufkraft und Leerstandsquoten.
- Analysieren Sie die Neubautätigkeit (Baugenehmigungen, große Projekte).
- Bewerten Sie die Wirtschaftsstruktur: viele kleine Arbeitgeber vs. ein dominanter Konzern.
Mikrolage: Kleine Details, große Wirkung
Eine Anlagewohnung in guter Stadt kann in schlechter Mikrolage zum Dauerproblem werden. Eine Straße weiter können Mieten, Nachfrage und Mieterqualität völlig anders aussehen.
Checkpunkte für die Mikrolage:
- ÖPNV (Taktung, Entfernung, Anbindung)
- Alltagseinrichtungen (Supermarkt, Ärzte, Schulen, Kitas)
- Störfaktoren (Hauptstraße, Nachtleben, Bahntrasse, Gewerbe)
- Sicherheitsgefühl und Zustand des Umfelds
- Vermietbarkeit für Ihre Zielgruppe (Singles, Familien, Studierende)
Gerade in Deutschland und Österreich lohnt sich ein Blick auf geplante Infrastrukturmaßnahmen (z. B. neue Straßenbahnlinie, Bahnausbau) oder Restriktionen (z. B. Umwidmungen, Lärmschutz).
Finanzierungs- und Zinsrisiken: Der Hebel kann Rendite und Risiko verdoppeln
Viele Risiken bei Anlageimmobilien entstehen nicht am Objekt, sondern in der Finanzierung. Wer knapp kalkuliert, hat wenig Spielraum für Leerstand, Instandhaltung oder Anschlussfinanzierung.
Zinsbindung und Anschlussfinanzierung
In Phasen steigender Zinsen wird sichtbar, wie gefährlich kurze Zinsbindungen sein können. Ein Objekt, das bei 1,5% Zins gut funktioniert, kann bei 4% plötzlich negativen Cashflow erzeugen.
Praktische Maßnahmen:
- Wählen Sie eine ausreichend lange Zinsbindung, wenn Sie wenig Puffer haben.
- Planen Sie Szenarien: Was passiert bei +1%, +2% Zins?
- Setzen Sie nicht alles auf „Wertsteigerung“ – die Immobilie muss sich auch ohne Spekulation tragen.
Tilgung, Eigenkapital und Reserve
Eine niedrige Tilgung erhöht kurzfristig den Cashflow, verlängert aber das Risiko durch hohe Restschuld. Zu wenig Eigenkapital kann zudem bedeuten: höhere Zinsen, strengere Bankanforderungen und weniger Flexibilität.
Empfehlungen für einen robusten Aufbau:
- Liquiditätsreserve von mehreren Monatsraten plus Instandhaltungspuffer.
- Bewusstes Verhältnis von Tilgung zu Cashflow (nicht nur „Rate drücken“).
- Klarer Plan für Modernisierung: lieber früh kalkulieren als später teuer nachfinanzieren.
Variable Zinsen und Fremdwährungsrisiko (AT besonders relevant)
In Österreich sind historisch teils variable Kredite verbreiteter gewesen als in Deutschland. Variable Zinsen können funktionieren, erhöhen aber die Unsicherheit. Fremdwährungskredite gelten heute als heikel und sind für Privatanleger in der Regel keine gute Idee.
Merksatz: Je unplanbarer die Rate, desto größer muss Ihr Puffer sein.
Objekt- und Baurisiken: Unsichtbare Mängel werden schnell zur Renditebremse
Ein häufig unterschätztes Feld sind bauliche Risiken: Feuchtigkeit, Dach, Leitungen, Heizungsanlage, Fassade, Schallschutz – all das kann in wenigen Jahren hohe Beträge verschlingen. Gerade bei Bestandsobjekten ist die technische Due Diligence entscheidend.
Bausubstanz und Instandhaltungsstau
Ein vermeintliches Schnäppchen ist oft ein Objekt mit aufgeschobenen Maßnahmen. Das Problem: Viele Kosten kommen gebündelt, etwa durch neue Vorschriften, Alterung oder Schäden.
Prüfen Sie insbesondere:
- Dach, Fassade, Fenster
- Heizung (Alter, Effizienz, Energieträger)
- Steigleitungen, Elektrik
- Keller (Feuchtigkeit), Schimmelrisiko
- Schallschutz in Mehrparteienhäusern
Tipp: Lassen Sie kritische Objekte von einem unabhängigen Bausachverständigen einschätzen. Die Kosten dafür sind oft minimal im Vergleich zu einer falschen Kaufentscheidung.
Energieeffizienz, Sanierungspflichten und laufende Betriebskosten
Energiekosten und Effizienzstandards sind zu einem zentralen Renditefaktor geworden. Schlechte Energiewerte können zu:
- schlechterer Vermietbarkeit,
- höheren Nebenkosten (mieterpsychologisch relevant),
- Sanierungsdruck und damit Kapitalbedarf
In Deutschland sind energetische Anforderungen (z. B. im Kontext von Gebäudeenergiegesetz und kommunaler Wärmeplanung) ein wichtiges Risiko- und Planungsthema. In Österreich spielen der Zustand der Heizung, regionale Vorgaben sowie Förderlogiken eine große Rolle.
So gehen Sie clever vor:
- Verlangen Sie Energieausweis und interpretieren Sie ihn realistisch.
- Kalkulieren Sie energetische Maßnahmen nicht „Pi mal Daumen“, sondern mit groben Angeboten.
- Bewerten Sie, ob Modernisierung mietseitig durchsetzbar ist (rechtlicher Rahmen beachten).
WEG-Risiken bei Eigentumswohnungen: Protokolle, Rücklagen, Sonderumlagen
Bei Eigentumswohnungen kaufen Sie immer auch in eine Gemeinschaft. Das kann hervorragend funktionieren – oder teuer werden, wenn Rücklagen fehlen oder Streit herrscht.
Unbedingt prüfen:
- Höhe der Instandhaltungsrücklage und deren Angemessenheit
- WEG-Protokolle der letzten Jahre (Konflikte, geplante Maßnahmen)
- Wirtschaftsplan und Hausgeldstruktur (nicht umlagefähige Kosten)
- Hinweise auf Sonderumlagen oder große Sanierungen (Dach, Aufzug, Fassade)
Ein Klassiker unter den Risiken bei Anlageimmobilien ist, dass die Rendite auf Basis niedriger laufender Kosten gerechnet wird – und dann eine Sonderumlage die gesamte Jahresrendite frisst.
Miet- und Leerstandsrisiken: Einnahmen sind nie garantiert
Die Immobilie kann technisch top sein – wenn sie nicht dauerhaft vermietbar ist oder die Mieterträge ausfallen, wird sie zum Problem. Mietrisiken sind dabei nicht nur „Leerstand“, sondern auch Mietausfall, hohe Fluktuation, Konflikte und Kosten durch Neuvermietung.
Leerstand: Ursachen erkennen statt nur hoffen
Leerstand entsteht selten zufällig. Oft steckt eine Kombination aus Preis, Zustand, Grundriss und Lage dahinter.
Häufige Ursachen:
- Miete über Marktniveau (zu optimistisch angesetzt)
- Unattraktiver Grundriss (z. B. dunkle Wohnung, Durchgangszimmer)
- Schlechte Hausgemeinschaft oder unprofessionelle Verwaltung
- Zu kleine Zielgruppe (z. B. Luxussegment in B-Lage)
Gegenmaßnahmen:
- Marktmiete mit Vergleichsobjekten prüfen, nicht nur mit Online-Inseraten.
- Vermietungsstrategie definieren (Studenten, Singles, Familien, Pendler).
- Realistische Leerstandsquote einplanen (auch bei guter Lage).
Mietausfall und Mieterbonität
In Deutschland wie Österreich kann ein problematisches Mietverhältnis lange dauern und Kosten verursachen. Deshalb ist eine saubere Auswahl wichtig – ohne diskriminierend zu handeln.
Bewährte Praxis:
- Einkommensnachweise, Selbstauskunft, Plausibilitätscheck
- Klarer, rechtssicherer Mietvertrag
- Professionelle Übergabe mit Protokoll und Fotodokumentation
Wenn Sie nicht selbst vermieten möchten, kann eine gute Hausverwaltung bzw. Mietverwaltung das Risiko senken – kostet aber Geld und sollte in die Kalkulation.
Mietrechtliche Rahmenbedingungen (DE/AT): Planbarkeit vs. Regulierung
Mietrecht ist ein zentraler Risikofaktor, weil es Ihre Handlungsfreiheit beeinflusst. In Deutschland spielen je nach Gemeinde u. a. Mietspiegel, Kappungsgrenzen und lokale Regelungen eine Rolle. In Österreich ist die Situation teils stärker segmentiert (je nach Objektart, Baujahr und Anwendungsbereich), was die Planung komplex machen kann.
Wichtig: Prüfen Sie vor Kauf, welche Mieterhöhungsmöglichkeiten realistisch und rechtlich zulässig sind – und kalkulieren Sie nicht mit „Wunschmieten“.
Rechtliche und regulatorische Risiken: Was im Exposé fehlt, steht oft im Kleingedruckten
Viele teure Fehler passieren, weil Dokumente nicht gelesen oder falsch interpretiert werden. Das betrifft Grundbuch, Baulasten, Dienstbarkeiten, Nutzungsrechte, Teilungserklärung und behördliche Auflagen.
Grundbuch, Lasten und Rechte Dritter
Ein Wegerecht, Nießbrauch, Wohnrecht oder eine Dienstbarkeit kann den Wert und die Vermietbarkeit stark beeinflussen. Auch Erbbaurechte (DE) bzw. Baurechte (AT) können für Anleger interessant sein, erhöhen aber Komplexität.
Checkliste:
- Welche Lasten und Beschränkungen bestehen?
- Gibt es Vorkaufsrechte oder Nutzungsrechte Dritter?
- Ist die Wohnungseigentumsstruktur klar und vollständig?
Baurecht, Genehmigungen und Nutzungsänderungen
Bei Umbauten, Dachausbauten oder der Umwandlung von Gewerbe zu Wohnen entstehen Risiken, wenn Genehmigungen fehlen oder nicht erreichbar sind. Verlassen Sie sich nicht auf Aussagen wie „kann man bestimmt machen“ – klären Sie es schriftlich.
Steuerliche Risiken: Abschreibung, Spekulationsfristen, laufende Besteuerung
Steuern sind kein Randthema. Fehler bei Abschreibung, Werbungskosten, Liebhaberei-Beurteilung (AT relevant) oder bei Verkaufsfristen können die Rendite erheblich verändern.
Praxis-Tipp: Lassen Sie Ihre geplante Investition vor Kauf kurz steuerlich prüfen (Steuerberater in DE/AT). Das kostet wenig im Vergleich zu jahrelang suboptimaler Gestaltung.
Cashflow- und Liquiditätsrisiken: Rendite auf dem Papier vs. Geld am Konto
Viele Kalkulationen sehen gut aus – bis die erste Reparatur kommt. Bei Anlageimmobilien ist nicht nur die „Bruttorendite“ entscheidend, sondern der Netto-Cashflow nach allen realen Kosten.
Die häufigsten unterschätzten Kostenpositionen
- nicht umlagefähige Betriebskosten (je nach Struktur/Verwaltung)
- Instandhaltung (laufend, nicht nur „wenn etwas kaputt ist“)
- Mietausfall und Neuvermietungskosten
- Verwaltung (WEG, Mietverwaltung)
- Modernisierung zur Werterhaltung
Faustregel: Wenn Ihre Rechnung nur bei „perfekter Vermietung ohne Reparaturen“ funktioniert, ist das Risiko zu hoch.
Rücklagenstrategie: Privat vs. WEG
Bei Wohnungen in einer Eigentümergemeinschaft gibt es eine gemeinschaftliche Rücklage – aber die hilft Ihnen nur, wenn sie ausreichend ist und die Gemeinschaft handlungsfähig bleibt. Zusätzlich brauchen Sie als Eigentümer eine private Reserve für:
- Leerstandsphasen
- Reparaturen innerhalb der Einheit
- Selbstbehalte/Versicherungsfälle
- plötzliche Sonderumlagen
Versicherungs- und Schadensrisiken: Kleine Ursachen, große Schäden
Wasser, Feuer, Sturm, Leitungswasserschäden oder Vandalismus können teuer werden – und zu Mietausfall führen. In Mehrparteienhäusern ist zudem die Abgrenzung zwischen Gemeinschafts- und Sondereigentum wichtig.
Wichtige Punkte:
- Prüfen Sie bestehende Gebäudeversicherung (Deckung, Selbstbehalte, Elementarschäden).
- Denken Sie an Haus- und Grundbesitzerhaftpflicht (falls nicht über Gemeinschaft abgedeckt).
- Kalkulieren Sie im Worst Case Mietausfallzeiten.
Renditerisiken durch falsche Kennzahlen: Bruttorendite ist nicht genug
Ein Klassiker: Die Immobilie wird über „Bruttomietrendite“ verkauft, während Instandhaltung, Hausgeld, Leerstand und Finanzierung nur am Rand betrachtet werden. Clever investieren bedeutet, Kennzahlen richtig zu lesen.
Wichtige Kennzahlen für Deutschland und Österreich
- Nettokaltmiete vs. Warmmiete (DE) bzw. Hauptmietzins/Nettomiete (AT): sauber trennen
- Nettoanfangsrendite (nach nicht umlagefähigen Kosten)
- Cashflow nach Finanzierung (monatliche Realität)
- Instandhaltungsquote und Rücklagen
- Multiplikator (Kaufpreis / Jahresnettomiete) als Plausibilitätscheck
Stress-Test statt Schönrechnung
Machen Sie vor dem Kauf einen einfachen Stress-Test:
- 1–2 Monate Leerstand pro Jahr (je nach Objekt)
- Instandhaltungspauschale erhöhen
- Zinsanstieg bei Anschlussfinanzierung simulieren
- Mieteinnahmen konservativ ansetzen
Wenn das Investment dann noch tragfähig ist, sind Sie deutlich besser aufgestellt.
Exit-Risiken: Was, wenn Sie verkaufen müssen?
Viele Anleger planen den Kauf, aber nicht den Verkauf. Dabei können Lebenssituationen (Jobwechsel, Scheidung, Krankheit) oder Marktänderungen einen Verkauf erzwingen.
Liquidität des Marktes und Zielkäufer
Eine kleine Standardwohnung in guter Lage ist oft leichter zu verkaufen als ein exotisches Objekt (z. B. sehr große Einheit, Spezialgewerbe, Ferienimmobilie in schwacher Region). Denken Sie an den „Zweitmarkt“: Wer kauft Ihnen das später ab – und zu welchen Konditionen?
Marktzyklen und Timing
Immobilienmärkte sind nicht linear. Wer auf kurzfristige Preissteigerungen setzt, trägt ein höheres Risiko. Planen Sie lieber mit einem langen Horizont und einer Finanzierung, die auch ohne Verkauf funktioniert.
Psychologische Risiken: Overconfidence, FOMO und zu schnelle Entscheidungen
Neben Zahlen sind Emotionen eine der größten Gefahrenquellen. Besonders häufig:
- FOMO („Wenn ich nicht sofort kaufe, ist es weg“)
- Bestätigungsfehler (man sucht nur Infos, die den Kauf rechtfertigen)
- Selbstüberschätzung (Sanierung, Vermietung, Verhandlungen)
Gegenstrategie: Arbeiten Sie mit einer festen Checkliste, klaren Renditevorgaben und einem maximalen Kaufpreis. Wenn das Objekt nicht passt, ist „Nein“ eine aktive Investitionsentscheidung.
So investieren Sie clever: Schritt-für-Schritt-Plan zur Risikominimierung
Nach der Risikoanalyse kommt die Praxis. Mit diesem Ablauf reduzieren Sie die typischen Risiken bei Anlageimmobilien deutlich.
1) Strategie festlegen (bevor Sie suchen)
- Wollen Sie Cashflow oder Wertsteigerung – oder beides?
- Welche Zielmieter sind realistisch (Singles, Familien, Studierende)?
- Wie viel Zeit möchten Sie in Verwaltung/Vermietung investieren?
2) Standortscreening mit Daten und Vor-Ort-Check
- Daten: Demografie, Mieten, Leerstand, Neubau
- Vor Ort: Tageszeiten prüfen, Lärm, Umfeld, Hauszustand
3) Objektprüfung (technisch + rechtlich)
- Unterlagen: Grundbuch, Teilungserklärung, Protokolle, Energieausweis
- Technik: Sachverständigencheck bei Unsicherheit
- WEG: Rücklagen, geplante Maßnahmen, Hausverwaltung
4) Finanzierungsstruktur robust bauen
- Zinsbindung passend zur Risiko- und Lebensplanung
- Tilgung so wählen, dass Sie nicht „auf Kante“ fahren
- Reserve aufbauen (nicht nur „wird schon“)
5) Vermietungs- und Bewirtschaftungsplan
- Marktmiete konservativ ansetzen
- Mieterprozess standardisieren (Bonität, Unterlagen, Übergabe)
- Wartung und Instandhaltung planbar machen
Häufige teure Fehler – und wie Sie sie vermeiden
Zum Abschluss die Fehler, die in Deutschland und Österreich besonders oft auftreten – und die Sie mit Disziplin verhindern können.
Fehler 1: Kauf nach Bauchgefühl statt nach Zahlen
Lösung: Rechnen Sie mit Nettozahlen, inkl. Rücklagen, Leerstand und konservativer Miete.
Fehler 2: Sanierungsbedarf unterschätzen
Lösung: Kritische Gewerke prüfen lassen, WEG-Protokolle lesen, Instandhaltungsstau einpreisen.
Fehler 3: Zu knappe Finanzierung ohne Puffer
Lösung: Reserve einplanen, Zinsrisiko simulieren, nicht auf maximale Hebelwirkung setzen.
Fehler 4: Mietrechtliche Grenzen ignorieren
Lösung: Vor Kauf prüfen, welche Mieterhöhungen realistisch und zulässig sind.
Fehler 5: Exit nicht mitdenken
Lösung: Objekt auswählen, das auch in 10 Jahren verkäuflich bleibt – Standard schlägt Exotik.
Fazit: Risiken kennen, prüfen, bepreisen – dann lohnt sich die Anlageimmobilie
Die entscheidende Erkenntnis ist: Risiken bei Anlageimmobilien lassen sich nicht vollständig eliminieren, aber sehr gut managen. Erfolgreiche Investoren in Deutschland und Österreich arbeiten mit konservativen Annahmen, prüfen Unterlagen gründlich, kalkulieren Rücklagen und bauen Finanzierungen so, dass auch schlechtere Jahre überstanden werden. Wenn Sie Standort, Objekt, Recht und Cashflow gleichermaßen ernst nehmen, investieren Sie nicht nur „in Immobilien“, sondern in eine planbare, belastbare Vermögensstrategie.
Hinweis: Dieser Artikel ersetzt keine rechtliche oder steuerliche Beratung. Bei konkreten Käufen empfiehlt sich die Abstimmung mit Fachleuten (Steuerberater, Rechtsanwalt, Sachverständiger).
Siehe auch
Dachrinne gegen Laub schützen: Clevere Lösungen für ein dauerhaft freies und funktionierendes Entwässerungssystem
Wenn die Dachrinne verstopft, kann das schnell teuer werden: Wasser…
Unebene Wände ausgleichen: Die besten Methoden für ein perfektes Ergebnis
Unebene Wände sind in vielen Altbauten, aber auch in neueren…
Vinyl oder Laminat: Welcher Boden passt wirklich zu deinem Zuhause?
Du stehst vor der Entscheidung, ob du Vinyl oder Laminat…
Renovierung selbst machen oder Fachbetrieb beauftragen? So treffen Sie die richtige Entscheidung
Ob neue Wandfarbe, ein modernes Bad oder energetische Maßnahmen: Früher…
Dach richtig planen: So wird Ihr Traumdach zum sicheren Zuhause
Ein Dach ist weit mehr als nur die „Krone“ eines…
Pflegeleichte Schlafzimmerpflanzen auswählen: 10 grüne Mitbewohner für erholsame Nächte
Ein ruhiges Schlafzimmer ist mehr als nur eine gute Matratze:…
Zementestrich oder Fließestrich: Welcher Bodenaufbau passt besser zu Ihrem Bauprojekt?
Ob Neubau in Bayern, Sanierung in Wien oder ein Anbau…
Forward-Darlehen: Wann lohnt sich die Anschlussfinanzierung wirklich?
Steigende oder schwankende Bauzinsen sorgen bei vielen Immobilienbesitzer:innen in Deutschland…
Batteriespeicher für Gewerbe: Mehr Energieeffizienz, weniger Kosten, maximale Unabhängigkeit
Steigende Strompreise, volatile Märkte und ambitionierte Klimaziele setzen Unternehmen in…