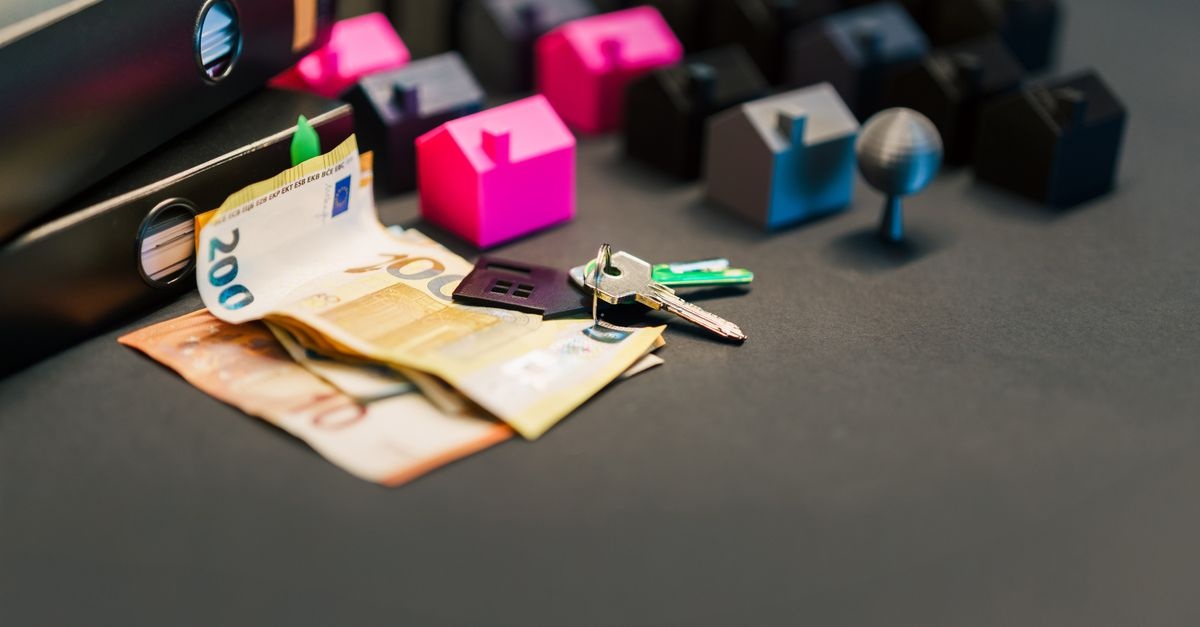
Was ist eine Finanzierungsbestätigung – und warum ist sie so wichtig?
Eine Finanzierungsbestätigung ist ein schriftlicher Nachweis (meist von Bank, Sparkasse, Bausparkasse oder Finanzierungspartner), dass eine Finanzierung für einen bestimmten Rahmen grundsätzlich darstellbar ist. Sie ist kein endgültiger Kreditvertrag, wirkt aber im Kaufprozess wie ein Vertrauensanker: Verkäufer:innen sehen, dass Sie sich frühzeitig um die Geldfrage gekümmert haben.
Gerade in vielen Regionen in Deutschland (z. B. Metropolräume wie München, Hamburg, Frankfurt, Köln/Düsseldorf, Berlin) und in Österreich (z. B. Wien, Salzburg, Innsbruck, Graz) entscheidet oft nicht nur der Preis, sondern auch die Abwicklungssicherheit. Eine Bestätigung kann Ihnen dabei einen spürbaren Vorteil verschaffen – solange Sie sie richtig einsetzen.
Finanzierungsbestätigung vs. Finanzierungszusage vs. Vorabprüfung
In der Praxis werden Begriffe häufig vermischt. Für Ihre Strategie ist der Unterschied jedoch entscheidend:
- Finanzierungsbestätigung: Bestätigung eines Finanzierungsspielraums oder eines konkreten Vorhabens – häufig „unter Vorbehalt“ (z. B. Objektprüfung).
- Finanzierungszusage (verbindlicher): Bank signalisiert nach intensiver Prüfung, dass sie zu bestimmten Konditionen finanziert – oft noch abhängig von finalen Unterlagen, Gutachten, Beleihungswert.
- Konditionenanfrage/Vorabcheck: Erste Einschätzung, oft ohne tiefe Prüfung Ihrer Unterlagen; hilfreich zur Orientierung, aber weniger überzeugend bei Verkäufer:innen.
Wenn Sie Finanzierungsbestätigung richtig nutzen wollen, sollten Sie genau wissen, welchen „Härtegrad“ Ihr Dokument hat – und das in Gesprächen transparent kommunizieren.
Welche Vorteile bringt eine Finanzierungsbestätigung im Kaufprozess?
Eine Bestätigung ist mehr als Papier: Sie wirkt psychologisch und praktisch. Sie reduziert Unsicherheit – und Unsicherheit ist der größte Dealbreaker beim Immobilienverkauf.
1) Mehr Glaubwürdigkeit bei Makler:innen und Verkäufer:innen
Viele Anbieter bekommen Anfragen von Menschen, die „mal schauen“ wollen. Wer eine Bestätigung vorlegt, signalisiert: Ich kann kaufen – und ich meine es ernst. Das kann dazu führen, dass:
- Sie schneller Besichtigungstermine bekommen,
- Ihre Unterlagen im Bieterverfahren ernster genommen werden,
- Sie eher die Chance auf eine Reservierung erhalten (sofern angeboten).
2) Schnellere Entscheidungswege
Wenn Kaufinteressierte noch Wochen für die Finanzierung benötigen, verlängert sich die Unsicherheit für die Verkäuferseite. Mit einer Bestätigung können Sie das Thema Finanzierung in Gesprächen vorziehen und sich auf Preis, Übergabetermin und Objektfragen konzentrieren.
3) Besseres Standing in Preisverhandlungen
Eine Finanzierungsbestätigung ist kein „Rabattcoupon“. Aber sie kann Ihre Position stärken, weil Sie Verhandlungsspielraum über Sicherheit schaffen:
- Sie können einen schnelleren Notartermin anbieten.
- Sie können kürzere Finanzierungsfristen im Kaufvertrag akzeptieren (mit Bedacht).
- Sie wirken als verlässliche Partei – was bei mehreren Angeboten entscheidend sein kann.
4) Schutz vor Überforderung: realistische Budgetgrenzen
Ein unterschätzter Vorteil: Eine gute Bestätigung basiert auf echten Zahlen. Sie hilft Ihnen, das Budget realistisch zu setzen und verhindert, dass Sie sich in ein Objekt „verlieben“, das später an der Finanzierung scheitert.
Wie bekommt man eine Finanzierungsbestätigung? Schritt-für-Schritt
Der schnellste Weg zu einem belastbaren Dokument ist eine strukturierte Vorbereitung. Banken in Deutschland und Österreich prüfen grundsätzlich ähnliche Punkte: Einkommen, Ausgaben, Eigenkapital, bestehende Verbindlichkeiten sowie (später) das Objekt.
Schritt 1: Budgetrahmen festlegen – inklusive Nebenkosten
Bevor Sie Anfragen stellen, sollten Sie Ihr Ziel sauber definieren. Wichtig: Der Kaufpreis ist nicht die einzige Zahl. In Deutschland und Österreich fallen typischerweise Kaufnebenkosten an, die häufig (teilweise) aus Eigenmitteln bezahlt werden müssen.
- Deutschland: Grunderwerbsteuer (je nach Bundesland), Notar- und Grundbuchkosten, ggf. Maklercourtage, ggf. Gutachterkosten.
- Österreich: Grunderwerbsteuer, Eintragungsgebühr, Vertragserrichtung/Notar, ggf. Maklerprovision; zusätzlich können bankseitige Gebühren anfallen.
Praxis-Tipp: Planen Sie einen Puffer für Renovierung, Umzug, Küche, Möbel und unerwartete Ausgaben ein – das wirkt auch in der Bankprüfung positiv.
Schritt 2: Unterlagen vorbereiten (damit die Bank schnell arbeitet)
Je vollständiger Ihre Dokumente, desto schneller erhalten Sie eine Bestätigung. Typische Unterlagen (je nach Situation):
- Identitätsnachweis: Ausweis/Pass, ggf. Meldebestätigung.
- Einkommensnachweise: Gehaltsabrechnungen (meist 3), aktueller Arbeitsvertrag, ggf. Bonus-/Provisionsnachweise.
- Selbstständige: BWA, Steuerbescheide/-erklärungen, Jahresabschlüsse.
- Eigenkapitalnachweise: Kontoauszüge, Depotauszüge, Bausparguthaben.
- Verbindlichkeiten: Kreditverträge, Leasing, Unterhaltsverpflichtungen.
- Haushaltsrechnung: Übersicht laufender Kosten (Miete, Versicherungen, Lebenshaltung, Kinderbetreuung).
Wenn Sie in Deutschland oder Österreich schnell agieren wollen, lohnt sich eine digitale Mappe (PDF) mit klarer Benennung. So vermeiden Sie Nachfragen und Verzögerungen.
Schritt 3: Vorabprüfung durchführen lassen
Die Bank oder der Finanzierungspartner erstellt eine erste Einschätzung, wie viel Darlehen realistisch ist. Dabei werden u. a. betrachtet:
- Beleihung (Relation Darlehen zu Objektwert),
- Tragbarkeit (Rate im Verhältnis zum Einkommen),
- Bonität (z. B. SCHUFA in Deutschland; in Österreich je nach Bank interne/ externe Bonitätsprüfung),
- Eigenmittelquote und Stabilität des Einkommens.
Erst danach wird die Finanzierungsbestätigung in einer Form ausgestellt, die im Markt akzeptiert wird.
Schritt 4: Bestätigung passend zum Suchprofil formulieren lassen
Eine Bestätigung wirkt am besten, wenn sie konkret genug ist, aber Sie nicht unnötig einschränkt. Idealerweise enthält sie:
- Ihre Namen (oder „Kaufinteressent:in“),
- einen Finanzierungsrahmen oder einen maximalen Kaufpreis,
- Hinweis auf vorbehaltliche Punkte (z. B. Objektunterlagen, Wertermittlung),
- Ausstellungsdatum und Kontaktdaten der Bank.
Finanzierungsbestätigung clever nutzen: Taktik in jeder Phase
Die Bestätigung entfaltet ihre Wirkung vor allem dann, wenn sie zur richtigen Zeit am richtigen Ort eingesetzt wird. Wer Finanzierungsbestätigung richtig nutzen möchte, sollte den Prozess wie eine Verhandlungsführung verstehen.
Vor der Besichtigung: seriös ankündigen, nicht „übertrumpfen“
Wenn Makler:innen telefonisch vorfiltern, können Sie kurz erwähnen, dass eine Bestätigung vorliegt. Das reicht oft, um priorisiert zu werden. Vermeiden Sie jedoch, ohne Nachfrage sofort Dokumente herumzuschicken.
- Guter Satz: „Ich habe bereits eine Finanzierungsbestätigung vorliegen und kann bei Interesse zügig handeln.“
- Zu viel: „Ich zahle sofort, hier sind alle Bankdetails.“
Bei der Besichtigung: Vertrauen schaffen, ohne Druck auszuüben
Bringen Sie die Bestätigung (digital oder ausgedruckt) mit – und nutzen Sie sie, wenn es passt:
- Wenn gefragt wird, ob die Finanzierung steht.
- Wenn mehrere Interessent:innen anwesend sind und Makler:innen selektieren.
- Wenn Sie ernsthaftes Interesse signalisieren und nach weiteren Unterlagen fragen.
Wichtig: Bleiben Sie sachlich. Verkäufer:innen wollen keine Machtdemonstration, sondern Sicherheit.
Nach der Besichtigung: im Angebot als „Sicherheitsbaustein“ einsetzen
Wenn Sie ein Kaufangebot abgeben, kann die Bestätigung ein Teil Ihres „Pakets“ sein. Ein überzeugendes Angebot enthält typischerweise:
- Kaufpreis und ggf. kurze Begründung (Markt, Zustand, Renovierungsbedarf),
- Finanzierungsstatus (Bestätigung liegt vor),
- geplanter Zeitrahmen (Notartermin, Übergabe),
- Wünsche (z. B. Inventarübernahme, Rückmietung, Räumungsfrist) – realistisch formuliert.
Das Ziel ist, die Entscheidung für Sie leicht zu machen: wenig Risiko, klare Kommunikation, planbarer Ablauf.
Welche Arten von Finanzierungsbestätigungen gibt es?
Nicht jede Bestätigung ist gleich überzeugend. Manche Dokumente sind sehr allgemein, andere objektbezogen. Je nach Marktphase und Objekt kann die passende Variante unterschiedlich sein.
Allgemeine Finanzierungsbestätigung (Budgetrahmen)
Diese Variante bestätigt, dass Sie bis zu einem bestimmten Betrag finanzieren können – ohne konkretes Objekt. Vorteil: Sie ist früh verfügbar und flexibel. Nachteil: Manche Verkäufer:innen bevorzugen eine objektbezogene Prüfung.
Objektbezogene Finanzierungsbestätigung
Hier hat die Bank bereits Eckdaten der Immobilie gesehen (Expose, Adresse, Kaufpreis, ggf. Grundriss) und bestätigt die grundsätzliche Finanzierbarkeit dieses Objekts. Vorteil: höhere Glaubwürdigkeit. Nachteil: Sie brauchen schneller Objektunterlagen und sind weniger flexibel, wenn Sie weiter suchen.
Bestätigung „unter Vorbehalt“ – was bedeutet das wirklich?
Fast jede Bestätigung enthält Vorbehalte. Typische Vorbehalte sind:
- positive Objektprüfung / Wertermittlung,
- vollständige Unterlagen,
- keine wesentliche Veränderung Ihrer finanziellen Situation,
- interne Kreditentscheidung/ Gremienfreigabe.
Das ist normal. Wichtig ist, dass Sie verstehen, welche Bedingungen offen sind – und wie Sie diese aktiv schließen (z. B. fehlende Dokumente schnell nachreichen).
Typische Fehler – und wie Sie sie vermeiden
Viele Kaufvorhaben scheitern nicht am Wunsch, sondern an vermeidbaren Stolpersteinen. Wer die Bestätigung strategisch einsetzen will, sollte diese Fehler kennen.
Fehler 1: Zu späte Beschäftigung mit der Finanzierung
Wenn Sie erst nach dem Traumobjekt starten, geraten Sie in Zeitdruck. In schnell drehenden Märkten ist das ein Nachteil. Besser: Vorabcheck und Bestätigung einholen, bevor Sie intensiv besichtigen.
Fehler 2: Bestätigung als „Garantie“ verkaufen
Übertreibungen zerstören Vertrauen. Eine Finanzierungsbestätigung ist in der Regel keine endgültige Kreditzusage. Formulieren Sie lieber: „Finanzierung ist vorgeprüft und grundsätzlich darstellbar.“
Fehler 3: Unpassender Betrag oder unrealistische Kaufpreisgrenze
Wenn in der Bestätigung ein Maximalbetrag steht, der deutlich über dem Objektpreis liegt, kann das in Verhandlungen gegen Sie arbeiten („Dann können Sie ja mehr zahlen“). Wenn er zu knapp ist, wirkt es unsicher. Gute Praxis:
- Budgetrahmen realistisch wählen,
- bei konkretem Objekt objektbezogene Bestätigung nutzen,
- Details (z. B. Eigenkapitalhöhe) nicht unnötig offenlegen.
Fehler 4: Nebenkosten und Sanierung nicht einpreisen
In Deutschland und Österreich sind Nebenkosten erheblich. Wenn Sie diese nicht berücksichtigen, wirkt die Finanzierung später „zu knapp“ – und die Bank kann nachkorrigieren oder ablehnen. Kalkulieren Sie Renovierungsbedarf (Heizung, Dach, Fenster, Elektrik) realistisch.
Fehler 5: Laufzeit, Zinsbindung und Rate nicht zur Lebensrealität passend wählen
Die Bestätigung ist nur so gut wie das Konzept dahinter. Achten Sie auf:
- Rate, die auch bei veränderten Lebensumständen tragbar bleibt,
- Zinsbindung passend zur Risikoneigung,
- Sondertilgung als Flexibilitätsbaustein.
Deutschland & Österreich: Was Käufer:innen unterschiedlich beachten sollten
Die Grundlogik ist ähnlich, die Details unterscheiden sich jedoch. Wenn Sie in Deutschland oder Österreich kaufen, lohnt ein Blick auf typische Praxisunterschiede.
Deutschland: SCHUFA, Notartermin und Kaufvertragsfristen
- SCHUFA: Banken berücksichtigen häufig SCHUFA-Daten. Prüfen Sie vorab, ob Einträge korrekt sind.
- Notar: Der Notartermin ist zentral; Finanzierung muss oft bis dahin sehr konkret sein.
- Kaufvertragsgestaltung: Fristen (z. B. Finanzierungsbestätigung, Zahlungstermine) sollten realistisch sein, sonst drohen Vertragsrisiken.
Österreich: Eigenmittel, KIM-Verordnung und konservative Prüfungen
In Österreich spielen Eigenmittel und Tragbarkeit in vielen Fällen eine besonders große Rolle. Zusätzlich können regulatorische Leitplanken (z. B. rund um Beleihung und Haushaltsrechnung) die Kreditvergabe beeinflussen. Daher ist eine gut vorbereitete Unterlagenlage entscheidend.
- Eigenmittel: Planen Sie ausreichend Reserven ein.
- Haushaltsrechnung: Detaillierte Aufstellung der Lebenshaltungskosten hilft, Rückfragen zu vermeiden.
- Objektbewertung: Banken schauen konservativ auf Lage, Zustand und Werthaltigkeit.
Wie sieht eine „gute“ Finanzierungsbestätigung inhaltlich aus?
Eine überzeugende Bestätigung ist kurz, klar und prüfbar. Sie sollte Vertrauen schaffen, ohne Ihre Verhandlungsposition zu schwächen.
Must-have-Bestandteile
- Aussteller: Bank/Institut mit Ansprechpartner und Kontaktdaten
- Datum: aktuell (idealerweise nicht älter als 4–8 Wochen)
- Adressat: optional Maklerbüro/Verkäufer:in oder allgemein
- Aussage: Finanzierung „grundsätzlich darstellbar“ bis X EUR oder für Objekt Y
- Vorbehalte: transparent, aber nicht überladen
Nice-to-have (wenn passend)
- Hinweis, dass Eigenmittel geprüft wurden
- Hinweis, dass Unterlagen vollständig vorlagen (falls zutreffend)
- kurzer Satz zur zügigen Abwicklung („bei Vorliegen der Objektunterlagen“)
So erhöhen Sie die Wirkung: Kombination mit einer Käufermappe
Eine Finanzierungsbestätigung wirkt am besten im Kontext einer professionellen Präsentation. Besonders in Deutschland und Österreich erwarten viele Makler:innen strukturierte Unterlagen. Eine Käufermappe kann enthalten:
- Kurzes Anschreiben (wer Sie sind, warum das Objekt passt)
- Finanzierungsbestätigung (als PDF)
- Selbstauskunft (nur wenn üblich/angefragt; sensible Daten minimieren)
- Flexibilität bei Übergabe/Notartermin
Damit zeigen Sie: Sie sind vorbereitet, verlässlich und unkompliziert.
Datenschutz & sensible Informationen: Was sollten Sie lieber nicht teilen?
Im Eifer des Gefechts geben Käufer:innen manchmal zu viele Details preis. Grundsatz: so viel wie nötig, so wenig wie möglich. Teilen Sie ohne klare Notwendigkeit nicht:
- vollständige Kontoauszüge mit Umsätzen,
- Depotdetails mit Einzelpositionen,
- komplette Kreditverträge,
- Personalausweiskopien ohne Schwärzungen/Schutzmaßnahmen.
Eine seriöse Finanzierungsbestätigung liefert bereits den Kern: Ihre Finanzierung ist vorgeprüft. Weitere Details gehören in den Bankprozess – nicht in die breite Vermarktung.
Timing: Wann ist der beste Zeitpunkt für die Bestätigung?
Idealerweise holen Sie die Bestätigung ein, sobald Sie Ihr Budget kennen und aktiv suchen. In dynamischen Märkten ist „zu früh“ selten ein Problem, „zu spät“ sehr oft.
- Bei Start der Suche: allgemeine Bestätigung (Budgetrahmen) einholen.
- Bei konkretem Objekt: objektbezogene Bestätigung oder aktualisierte Version nachreichen.
- Bei längerer Suche: Dokument regelmäßig aktualisieren, damit es „frisch“ wirkt.
Verhandlungspsychologie: Warum Sicherheit oft mehr wert ist als 5.000 Euro
Viele Verkäufer:innen – besonders private – sind risikoavers. Sie wollen kein wochenlanges Zittern, ob der Kredit klappt. Eine gute Bestätigung wirkt wie eine „Risikoversicherung“ auf emotionaler Ebene. In der Praxis kann das bedeuten:
- Sie werden trotz leicht niedrigerem Preis bevorzugt,
- Sie erhalten eher eine zweite Besichtigung,
- Sie können fairere Bedingungen aushandeln (z. B. mit Blick auf Mängel).
Das ist der Kern, wenn man eine Finanzierungsbestätigung richtig nutzen will: nicht als Druckmittel, sondern als Vertrauenssignal.
Checkliste: So sind Sie in 7 Tagen „bestätigungsbereit“
- Tag 1: Haushaltsrechnung erstellen + Budgetrahmen mit Nebenkosten definieren
- Tag 2: Unterlagen sammeln (Einkommen, Eigenmittel, Verpflichtungen)
- Tag 3: Erstgespräch mit Bank/Finanzierungspartner + Zielobjekte/Regionen definieren
- Tag 4: Unterlagen nachreichen, Rückfragen klären
- Tag 5: Vorabprüfung/Scoring abwarten
- Tag 6: Bestätigung erhalten, Format prüfen (Datum, Betrag, Ansprechpartner)
- Tag 7: Käufermappe vorbereiten + E-Mail-Template fürs Angebot erstellen
FAQ: Häufige Fragen aus der Praxis
Ist eine Finanzierungsbestätigung verbindlich?
In den meisten Fällen nein. Sie ist eine fundierte Aussage auf Basis der vorliegenden Informationen – oft unter Vorbehalt der Objektprüfung und finalen Kreditentscheidung. Genau deshalb ist es wichtig, sie korrekt einzuordnen und nicht als Garantie darzustellen.
Wie lange ist sie gültig?
Es gibt keine einheitliche gesetzliche Gültigkeit. In der Praxis wirkt ein Dokument am besten, wenn es aktuell ist (häufig: innerhalb der letzten 4–8 Wochen). Bei veränderten Einkommen, Zinsen oder Lebensumständen sollten Sie aktualisieren.
Reicht eine Online-Bestätigung ohne echte Prüfung?
Sie kann für den Start helfen, ist aber bei umkämpften Objekten oft zu schwach. Verkäufer:innen und Makler:innen erkennen häufig, ob eine echte Unterlagenprüfung stattgefunden hat. Für eine starke Position empfiehlt sich eine Bestätigung mit nachvollziehbarem Ansprechpartner.
Kann ich mehrere Bestätigungen von verschiedenen Banken nutzen?
Ja, das ist möglich. Achten Sie aber darauf, konsistent zu bleiben (Beträge, Aussage). Zu viele widersprüchliche Dokumente können verunsichern. Ein sauberer, gut begründeter Weg ist oft besser als „Papier-Overload“.
Fazit: Mit der richtigen Bestätigung schneller und sicherer zum Eigenheim
Eine Finanzierungsbestätigung ist einer der wirksamsten Hebel, um im Immobilienmarkt in Deutschland und Österreich ernst genommen zu werden. Sie beschleunigt Prozesse, stärkt Ihre Glaubwürdigkeit und kann in Verhandlungen den Ausschlag geben – nicht, weil sie magisch ist, sondern weil sie Risiko reduziert.
Wenn Sie Ihre Unterlagen strukturiert vorbereiten, die passende Art der Bestätigung wählen und sie gezielt in Besichtigung, Angebot und Notarvorbereitung einsetzen, steigen Ihre Chancen deutlich, das passende Objekt zu bekommen. Entscheidend ist dabei ein professioneller, transparenter Auftritt – genau so können Sie Ihre Finanzierungsvorbereitung wirklich zu Ihrem Vorteil nutzen.
Siehe auch
Zementestrich oder Fließestrich: Welcher Bodenaufbau passt besser zu Ihrem Bauprojekt?
Ob Neubau in Bayern, Sanierung in Wien oder ein Anbau…
Treibhausgasbilanz richtig erstellen: Mit klaren Schritten zu mehr Klimatransparenz
Eine Treibhausgasbilanz ist längst mehr als ein "Nice-to-have": In Deutschland…
Wasserrohr-Durchmesser bestimmen: So finden Sie schnell die richtige Größe
Ob Neubau, Badrenovierung oder der Austausch einzelner Leitungen: Wer den…
Vorausschauende Wartung verstehen: Mit smarter Technik Ausfälle vermeiden und Zukunft gestalten
Ungeplante Stillstände kosten Geld, Nerven und Reputation – egal ob…
Batteriespeicher für Gewerbe: Mehr Energieeffizienz, weniger Kosten, maximale Unabhängigkeit
Steigende Strompreise, volatile Märkte und ambitionierte Klimaziele setzen Unternehmen in…
Energieausweis vor dem Verkauf beschaffen: So gelingt der Immobilienverkauf reibungslos
Wer eine Immobilie in Deutschland oder Österreich verkaufen möchte, steht…
Dämmstärke im Dach richtig bestimmen: So bleibt Ihr Zuhause warm und energieeffizient
Eine gute Dachdämmung entscheidet darüber, ob Wärme im Winter drinnen…
Küchenarbeitsplatten im Vergleich: Welches Material passt perfekt zu deiner Traumküche?
Die perfekte Küche beginnt nicht nur bei Fronten und Geräten…
Besichtigung einer Immobilie: Die ultimative Checkliste für Ihren sicheren Kauf
Eine Immobilienbesichtigung ist mehr als ein kurzer Rundgang – sie…